Governo veta renegociação de dívidas de MEIs e de pequenas empresas

O presidente Jair Bolsonaro vetou integralmente, nesta sexta-feira (7), o projeto que instituía o Programa de Reescalonamento do Pagamento de Débitos no Âmbito do Simples Nacional (Relp). A medida havia sido instituída pelo Projeto de Lei Complementar 46, aprovado em dezembro pela Câmara dos Deputados, e que permitia a renegociação de cerca de R$ 50 bilhões em dívidas de microempreendedores individuais e de empresas participantes do Simples Nacional (regime tributário simplificado). A mensagem do presidente ao Congresso foi publicada no Diário Oficial da União (DOU). Nela, o presidente argumenta que a proposição legislativa “incorre em vício de inconstitucionalidade e contrariedade ao interesse público, uma vez que, ao instituir o benefício fiscal, implicaria em renúncia de receita, em violação ao disposto no art. 113 do Ato das Disposições Constitucionais Transitórias, no art. 14 da Lei Complementar nº 101, de 4 de maio de 2000 – Lei de Responsabilidade Fiscal, e nos art. 125, art. 126 e art. 137 da Lei nº 14.116, de 31 de dezembro de 2020 – Lei de Diretrizes Orçamentárias 2021”. O veto foi uma recomendação da equipe econômica do governo federal. O Relp seria destinado às empresas endividadas. O contribuinte teria descontos sobre juros, multas e encargos proporcionalmente à queda de faturamento no período de março a dezembro de 2020 em comparação com o período de março a dezembro de 2019. Empresas inativas no período também poderiam participar. Depois dos descontos e do pagamento de uma entrada, o saldo restante poderia ser parcelado em até 180 meses, vencíveis em maio de cada ano. Entretanto, para dívidas com a Previdência Social, o parcelamento seria em 60 meses. Agora, o Congresso Nacional analisará o veto do presidente, que poderá ser mantido ou derrubado. Pelas regras em vigor, a rejeição do veto ocorre por manifestação da maioria absoluta dos votos de deputados federais e senadores, ou seja, 257 votos de deputados e 41 votos de senadores, computados separadamente. Registrada uma quantidade inferior de votos pela rejeição em umas das Casas, o veto é mantido.
Decreto zera PIS/Cofins para cateteres e altera IPI sobre vidraçaria
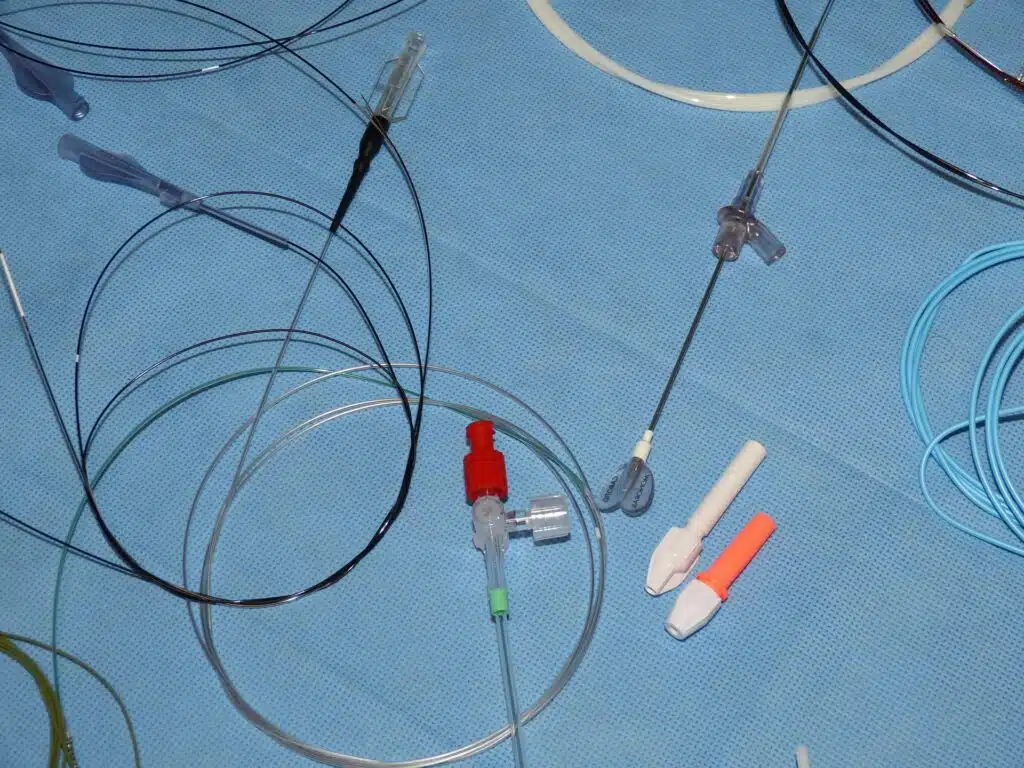
Perda de receita será compensada por aumento de imposto sobre vidros Os cateteres intravenosos periféricos e os artigos para fístula arteriovenosa (canais entre artérias e veias abertos para o tratamento de algumas doenças) deixarão de pagar o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins). Em troca, determinados tipos de vidros pagarão mais Imposto sobre Produtos Industrializados (IPI). As medidas constam de decreto assinado no último dia 22 pelo presidente Jair Bolsonaro. A redução do PIS/Cofins beneficiará principalmente pacientes de hemodiálise, que costumam receber medicamentos por meio das fístulas intravenosas. Em nota, o Palácio do Planalto informou que a isenção corrige distorções no mercado, ao zerar o tributo tanto nas vendas para o mercado interno como na importação. A perda de receita será compensada com a alteração na tabela de incidência do IPI sobre o mercado de vidros. Alguns tipos de vidro terão a alíquota dobrada, de 5% para 10%. Segundo o Planalto, as mudanças coibirão práticas de evasão fiscal, ao coibir o registro, em nota fiscal, de vidro processado como se fosse vidro simples e o beneficiamento de vidro por empresas registradas como distribuidoras, sem recolher o imposto devido. As mudanças, informou o Palácio do Planalto, aumentarão a arrecadação em R$ 4,84 milhões por mês em 2022, R$ 61,26 milhões durante o ano 2023 e R$ 65,10 milhões em 2024. O impacto para os cofres da União será nulo, porque a alta de receita sobre os produtos de vidraçaria compensará a perda de arrecadação com a isenção de PIS/Cofins sobre os artigos médicos.
Micro e pequenas empresas terão novo programa de parcelamento de dívidas, o RELP

A Câmara dos Deputados aprovou no último dia 16 o Projeto de Lei Complementar (PLP) 46/21, que cria um novo programa de parcelamento de dívidas de micro e pequenas empresas participantes do Simples Nacional, inclusive os microempreendedores individuais (MEI) e as empresas em recuperação judicial. A proposta será enviada à sanção presidencial. De autoria do Senado, o texto foi aprovado com emenda de redação do relator, deputado Marco Bertaiolli (PSD-SP). O parcelamento, chamado de Programa de Reescalonamento do Pagamento de Débitos no Âmbito do Simples Nacional (Relp), dirige-se às empresas endividadas, que poderão aderir a ele até o último dia útil do mês seguinte ao de publicação da futura lei, devendo pagar a primeira parcela nesta data para ter o pedido deferido. Pelo texto, o contribuinte terá descontos sobre juros, multas e encargos proporcionalmente à queda de faturamento no período de março a dezembro de 2020 em comparação com o período de março a dezembro de 2019. Empresas inativas no período também poderão participar. Depois dos descontos e do pagamento de uma entrada, o saldo restante poderá ser parcelado em até 180 meses, vencíveis em maio de cada ano. Entretanto, para dívidas com a Previdência Social, o parcelamento será em 60 meses. As primeiras 12 parcelas deverão corresponder a 0,4% da dívida consolidada; da 13ª à 24ª, a soma total deve ser igual a 0,5% dessa dívida; o total da 25ª à 36ª parcela deverá somar 0,6% da dívida; e a soma da 37ª parcela em diante será o que sobrar dividido pelo número de prestações restantes. Cada parcela terá um valor mínimo de R$ 300, exceto no caso do MEI, que poderá pagar R$ 50 ao mês. A correção será pela taxa Selic, incidente do mês seguinte ao da consolidação da dívida até o mês anterior ao do pagamento, mais 1% no mês em que houver a quitação da parcela. O que pode parcelar De acordo com o texto, poderão ser parceladas quaisquer dívidas no âmbito do Simples Nacional, desde que o vencimento tenha ocorrido até a competência do mês imediatamente anterior à entrada em vigor da futura lei. Também poderão ser incluídos no Relp os débitos de parcelamento previsto na lei de criação do Simples Nacional (em 60 meses); aqueles da Lei Complementar 155/16, de 120 meses; e do último parcelamento, de 145 a 175 parcelas (Lei Complementar 162/18). Durante 188 meses, contados do mês de adesão ao Relp, o contribuinte não poderá participar de outras modalidades de parcelamento ou contar com redução do montante principal, juros ou multas e encargos. A exceção é para o parcelamento previsto no plano de recuperação judicial, de 36 meses. Casos de exclusão Além da falência ou da imposição de medida cautelar fiscal contra o contribuinte, ele será excluído do refinanciamento se: não pagar três parcelas consecutivas ou seis alternadas; não pagar a última parcela; for constatado esvaziamento patrimonial para fraudar o cumprimento do parcelamento; se não pagar os tributos que venham a vencer após a adesão ao Relp ou não cumprir as obrigações com o Fundo de Garantia do Tempo de Serviço (FGTS). Ações na Justiça Para aderir ao Relp, o beneficiário deve desistir de recursos administrativos e de ações na Justiça contra o governo, mas não precisará pagar os honorários advocatícios de sucumbência. Por outro lado, as garantias reais dadas administrativamente ou em ações de execução fiscal continuam valendo. (Com informações da Agência Câmara)
Senado aprova nova prorrogação de desoneração para 17 setores, veja quais

O Senado Federal aprovou nesta quinta-feira (9) projeto de lei (PL) 2.541/21, que prorroga por dois anos a desoneração da folha de pagamento para 17 setores da economia. O texto segue para a sanção presidencial. Apesar de alguns senadores terem argumentado sobre a inclusão de certas atividades empresariais, o PL não sofreu alterações. Caso houvesse algum acréscimo, o projeto retornaria para a Câmara para ser novamente apreciado. O relator, o senador Veneziano Vital do Rêgo (MDB-PB), alegou que havia a necessidade de garantir a renovação antes do fim do ano. “Estamos diante da iniquidade temporal. O dia 31 de dezembro é o prazo fatal”, afirmou em plenário. A desoneração de folha é uma forma de mudar a contribuição paga por empresas para incentivar o crescimento de setores e a geração de empregos. Ao invés da contribuição regular de 20% sobre a folha de salários, as empresas desoneradas pagam apenas de 1% a 4,5% sobre a receita bruta gerada no ano. A estimativa do Ministério da Economia é que 6 milhões de empregos formais sejam preservados com a desoneração. Durante a sessão, senadores argumentaram que as sucessivas prorrogações da lei de desoneração (lei 12.546 de 2011) são nocivas, já que não constituem uma regra permanente para os setores e comprometem o planejamento orçamentário das empresas. Os setores alcançados pela medida são: calçados call center comunicação confecção/vestuário construção civil empresas de construção e obras de infraestrutura couro fabricação de veículos e carroçarias máquinas e equipamentos proteína animal têxtil TI (tecnologia da informação) TIC (tecnologia de comunicação) projeto de circuitos integrados transporte metroferroviário de passageiros transporte rodoviário coletivo e transporte rodoviário de cargas
Transação de débitos do FGTS é prorrogada até 28 de fevereiro de 2022

A Procuradoria-Geral da Fazenda Nacional (PGFN) prorrogou, até 28 de fevereiro de 2022, o prazo para adesão à Transação do FGTS. A negociação envolve benefícios como desconto de até 70% nos valores devidos ao Fundo e prazo ampliado para pagamento em até 144 prestações, a depender do perfil do empregador e da dívida. Para conferir as propostas disponíveis, clique aqui! Vale destacar que o desconto é limitado aos encargos da dívida, sendo vedado o desconto de valores devidos aos trabalhadores. Sendo assim, não há redução do valor principal (depósito) nem de parte dos juros que compõem a inscrição em dívida ativa do FGTS. Quem pode negociar Essas propostas são válidas somente para os empregadores que possuem dívida ativa de FGTS de valor consolidado inferior a R$ 1 milhão. Além disso, é preciso ter a autorização prévia da PGFN para conseguir negociar. Os empregadores com débitos de FGTS inscritos em dívida ativa, ajuizada ou não, podem solicitar a Transação e realizar o pagamento descontos sobre os valores devidos ao FGTS, mediante autorização prévia pela Procuradoria Geral da Fazenda Nacional – PGFN. Para consultar se você já possui autorização para transacionar os débitos inscritos do FGTS junto à PGFN, basta entrar na “Lista de Empresas Autorizadas para Transação do FGTS – PGFN RCC 974 20”, disponível no endereço www.caixa.gov.br / Downloads / FGTS Informações diversas / Transação do FGTS: Lista de Empresas Autorizadas para Contratação. Como funciona Os empregadores com débitos de FGTS inscritos em dívida ativa que obtiverem autorização da PGFN para transacionar os débitos na modalidade individual ou por adesão, poderão optar pelo pagamento a vista ou parcelado e terão direito a até 100% de desconto dos valores devidos exclusivamente ao Fundo de Garantia. A redução dos valores devidos é limitada aos encargos da dívida, sendo vedado o desconto de valores devidos aos trabalhadores.
Presidente sanciona lei que prorroga isenções do ICMS por 15 anos

O presidente Jair Bolsonaro sancionou nesta quarta-feira (27) um Projeto de Lei Complementar (PLP) que prorroga por 15 anos benefícios fiscais concedidos por estados para setores do comércio. O projeto já passou por análise do Congresso Nacional e agora entrará em vigor. O texto prevê a prorrogação de benefícios no Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) para os setores de comércio atacadista e empresas que desenvolvem atividades portuárias e aeroportuárias. Além disso, podem ser beneficiados comerciantes e transportadores interestaduais de produtos agropecuários e extrativos vegetais in natura. O objetivo desses benefícios fiscais é, na prática, atrair empresas e estimular investimentos. A nova lei prevê uma redução gradual dos benefícios prorrogados ao longo dos últimos quatro anos dos 15 previstos. Apenas o setor de vendas de produtos agropecuários e extrativos vegetais in natura ficam de fora dessa redução. A lei dá respaldo aos benefícios concedidos pelos estados e pelo Distrito Federal por meio de normas internas, mas sem aval do Conselho Nacional de Política Fazendária (Confaz), episódio que ficou conhecido como “guerra fiscal” de ICMS. “A medida, ao facultar aos estados e ao Distrito Federal a ampliação do prazo de fruição de incentivos fiscais relativos ao ICMS, não apenas tem o potencial de beneficiar setores relativos à distribuição de mercadorias e de produtos agropecuários e extrativos de vegetais, importantes para a economia como um todo, mas também permite a ampliação do consumo com a redução de preços de itens essenciais ao destinatário final pela diluição da carga tributária”, informou a Secretaria-Geral da Presidência em comunicado para anunciar a sanção.
Em Cotia, emissão de segundas vias de taxas e tributos pode ser feito pelo site da prefeitura
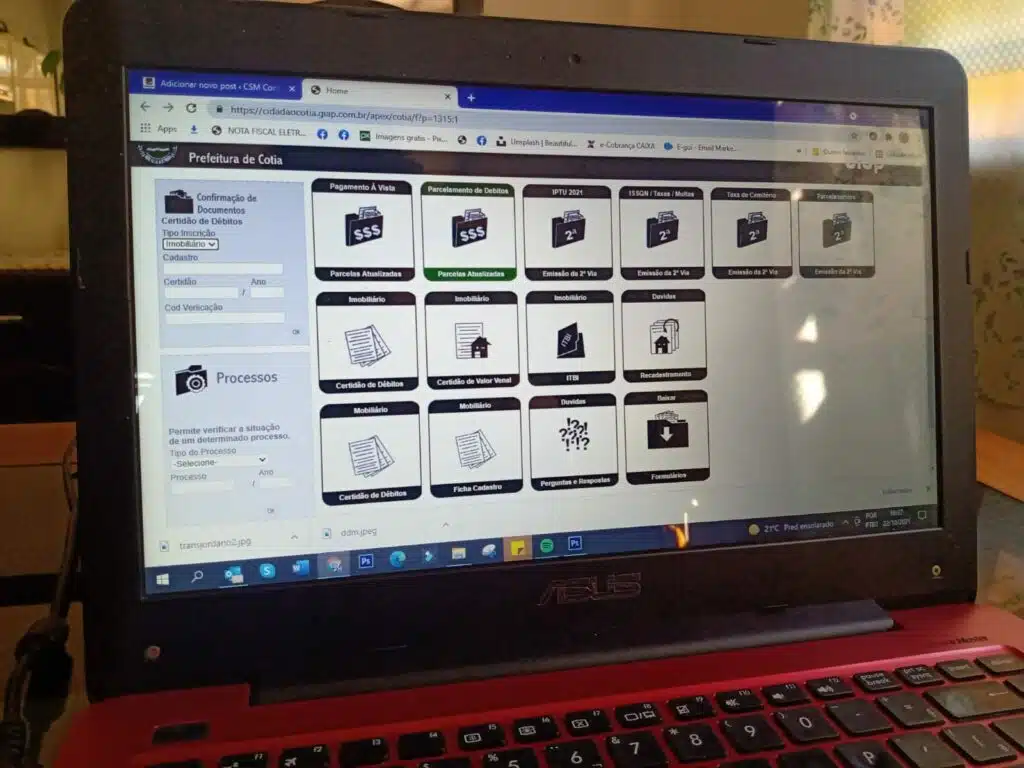
A Prefeitura de Cotia, por meio da Secretaria da Fazenda, disponibilizou a emissão da 2ª via da taxa de licença de funcionamento, Imposto Sobre Serviço de Qualquer Natureza (ISSQN) Autônomos, ISSQN Profissionais Liberais e taxa de licença para feirantes por meio do Portal (www.cotia.sp.gov.br). Basta acessar o link “Cidadão Online” e escolher o serviço desejado. Com isso, o contribuinte não precisa se deslocar até o Centro Integrado Tributário (CIT) para solicitar o documento. Em abril deste ano, o prefeito Rogério Franco baixou o Decreto 8.899/2021 que prorroga o prazo de vencimento destas taxas e impostos e, com isso, as datas de vencimento que estavam previstas no decreto 8.843/2020 foram alteradas conforme tabela abaixo. Tributo Parcelas Data de vencimento Taxa de Licença Funcionamento Parcela Única | 1ª parcela | 2ª parcela 28/10/2021 | 28/10/2021 | 16/11/2021 Imposto Sobre Serviço de Qualquer Natureza (ISSQN) Profissionais Liberais Parcela Única | 1ª parcela | 2ª parcela 28/10/2021 | 28/10/2021 | 16/11/2021 Taxa de Licença para Feirantes Parcela Única | 1ª parcela | 2ª parcela | 3ª parcela | 4ª parcela 28/10/2021 | 28/10/2021 | 16/11/2021 |30/11/2021 | 30/12/2021 Imposto Sobre Serviço de Qualquer Natureza (ISSQN) Autônomos Parcela Única | 1ª parcela | 2ª parcela | 3ª parcela | 4ª parcela 28/10/2021 | 28/10/2021 | 16/11/2021 |30/11/2021 | 30/12/2021
Comissão aprova projeto que amplia prazo para quitação de dívidas relacionadas ao Simples Nacional

A Comissão de Desenvolvimento Econômico, Indústria, Comércio e Serviços da Câmara dos Deputados aprovou o Projeto de Lei Complementar (PLP) 189/20, que amplia dos atuais 60 meses para 145 meses o prazo para quitação de dívidas com o Simples Nacional quando houver transação tributária em contenciosos de até 60 salários mínimos. O relator, deputado Helder Salomão (PT-ES), foi favorável à proposta. “Durante a pandemia de Covid-19, as micro e pequenas empresas foram o segmento econômico que mais sofreu consequências negativas”, avaliou o parlamentar. O texto aprovado altera a Lei 13.988/20, que trata da negociação de débitos fiscais com a União e é oriunda da Medida Provisória 899/19, a chamada “MP do Contribuinte Legal”. Com a medida, o governo espera captar recursos e ao mesmo tempo diminuir os conflitos judiciais entre contribuintes e a União. Evitar falências “O prazo de 145 meses facilita a resolução dos passivos de pequeno valor, com menos impacto no capital de giro das micro e pequenas empresas e sem que o poder público venha a ter prejuízo concreto no médio prazo, especialmente se o negócio conseguir superar a perspectiva de falência”, disse Helder Salomão. “A proposta aperfeiçoa a transação tributária, evitando que o contribuinte espere a inscrição em dívida ativa para conseguir prazos de pagamento mais alongados”, afirmou a autora da proposta, deputada Shéridan (PSDB-RR). Tramitação O projeto ainda será analisado pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Depois seguirá para o Plenário.
Receita Federal notifica devedores do Simples Nacional
A Receita Federal notificou as 440.480 maiores empresas devedoras do Simples Nacional, com valor pendente de regularização correspondente a um total de dívidas em torno de R$ 35 bilhões. Para evitar a sua exclusão do Simples Nacional a partir de 1º/1/2022, a empresa deve regularizar a totalidade dos seus débitos, por meio de pagamento ou parcelamento, no prazo de 30 dias a contar da data de ciência do Termo de Exclusão. Os Termos de Exclusão do Simples Nacional e os respectivos Relatórios de Pendências dos contribuintes que possuem débitos com a Receita ou com a Procuradoria-Geral da Fazenda Nacional (PGFN) foram publicados em 9 de setembro no Domicílio Tributário Eletrônico do Simples Nacional (DTE-SN). A ciência se dará no momento da primeira leitura, se a pessoa jurídica acessar a mensagem dentro de 45 dias contados da publicação do Termo, ou no 45º dia contado da publicação, caso a primeira leitura seja feita posteriormente a esse prazo. A empresa que regularizar a totalidade de suas pendências dentro do prazo não será excluída pelos débitos constantes do Termo de Exclusão, tornando-o sem efeito. Continuará, portanto, no regime do Simples, não havendo necessidade de qualquer outro procedimento, sendo desnecessário o comparecimento a qualquer unidade da Receita.
Câmara aprova texto-base de projeto que altera regras do Imposto de Renda

A Câmara dos Deputados aprovou nesta quarta-feira (1º) o texto-base do projeto que altera regras do Imposto Renda (PL 2337/21). De acordo com o substitutivo, os lucros e dividendos serão taxados em 20% a título de Imposto de Renda na fonte, mas fundos de investimento em ações ficam de fora. Na versão anterior, a alíquota era de 5,88% para os fundos. Já o Imposto de Renda da Pessoa Jurídica (IRPJ) será reduzido de 15% para 8%. Na versão anterior, a redução levava o tributo para 6,5%. A Contribuição Social sobre o Lucro Líquido (CSLL) diminuirá 0,5 ponto percentual em duas etapas, condicionadas à redução de deduções tributárias que aumentarão a arrecadação. Após o fim das deduções, o total será de 1 ponto percentual a menos, passando de 9% para 8% no caso geral. Bancos passarão de 20% para 19%; e demais instituições financeiras, de 15% para 14%. Um dos pontos para os quais as negociações evoluíram é a manutenção do desconto simplificado na declaração de ajuste anual. Atualmente, o desconto é de 20% dos rendimentos tributáveis, limitado a R$ 16.754,34, e substitui todas as deduções permitidas, como gastos com saúde, educação e dependentes. Pela proposta inicial, esse desconto somente seria possível para aqueles que ganham até R$ 40 mil por ano, limitado a R$ 8 mil (20%). Após as negociações, o limite passou para R$ 10,5 mil. Lucros e dividendos Quanto à tributação de lucros e dividendos distribuídos pelas empresas a pessoas físicas ou jurídicas, o projeto propõe a tributação na fonte em 20%, inclusive para os domiciliados no exterior e em relação a qualquer tipo de ação. A maior parte dos países no mundo realiza esse tipo de tributação. Entre os países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), apenas a Letônia não tributa lucros e dividendos. Entretanto, ficam de fora as micro e pequenas empresas participantes do Simples Nacional e as empresas tributadas pelo lucro presumido com faturamento até o limite de enquadramento nesse regime especial de tributação, hoje equivalente a R$ 4,8 milhões, contanto que não se enquadrem nas restrições societárias de enquadramento no Simples. Outras exceções são para: as empresas participantes de uma holding, quando um conglomerado de empresas está sob controle societário comum; as empresas que recebam recursos de incorporadoras imobiliárias sujeitas ao regime de tributação especial de patrimônio de afetação; e fundos de previdência complementar.